BE-X serie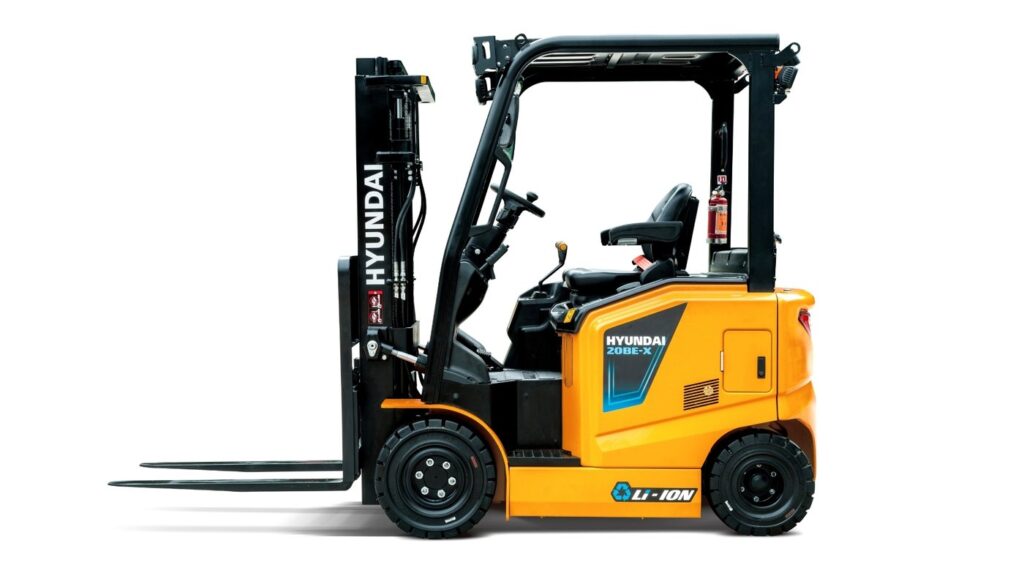
Hyundai 20BE-X
- Capaciteit2.000 kg
- AandrijvingElektrisch
€23.950,-excl. btw · actie
Een gekochte heftruck is een bedrijfsmiddel: u trekt de kosten niet in één keer af, maar verdeelt ze over de jaren dat u hem gebruikt. Fiscaal mag u per jaar maximaal 20% van de aanschafkosten afschrijven, en nooit verder dan de restwaarde. Kiest u voor operational lease, dan schrijft u niet af, maar boekt u de leasetermijnen als kosten.
Bedrijfsmiddelen zijn zaken die u een aantal jaren in uw onderneming gebruikt en niet wilt verkopen, zoals machines. Een heftruck hoort daarbij.
Omdat hij jaren meegaat, mag u de aanschafkosten niet in het jaar van aankoop in één keer als kosten nemen. U verdeelt ze over de jaren van gebruik, en elk jaar trekt u een deel van de winst af. Alleen een bedrijfsmiddel van minder dan € 450 mag u direct als kosten nemen.
Afschrijven is iets anders dan investeringsaftrek. De afschrijving verdeelt de kosten die u echt maakt. De kleinschaligheidsinvesteringsaftrek (KIA) is een extra aftrekpost in het jaar van investeren. Beide komen hieronder aan bod.
De aanschafkosten zijn de aanschafprijs plus de aankoopkosten en de kosten om de heftruck bedrijfsklaar te maken, zoals installatiekosten. Kortingen en subsidies trekt u eraf, ook als u ze achteraf ontvangt. Kunt u de btw verrekenen, dan schrijft u af over het bedrag exclusief btw; kunt u dat niet, dan inclusief btw.
Koopt u tegelijk aanbouwdelen of opties, dan kunnen meerdere aankopen samen één bedrijfsmiddel vormen. Of dat zo is, beoordeelt uiteindelijk de Belastingdienst; leg het daarom samen met uw adviseur vast.
De restwaarde is wat de heftruck naar verwachting nog waard is op het moment dat u hem niet meer voor uw onderneming gebruikt. De Belastingdienst raadt aan daarover te overleggen met de leverancier, omdat die meestal goed kan inschatten wat een machine na een aantal jaren nog waard is. Lager dan de restwaarde mag de boekwaarde niet worden.
De vermoedelijke gebruiksduur telt u in hele jaren. In principe is dat de technische levensduur. U mag uitgaan van de economische levensduur als die korter is: de periode waarin de heftruck nog economisch nut heeft voor uw bedrijf, ook als hij technisch nog goed is.
De Belastingdienst noemt geen vaste termijn voor heftrucks. Hoe intensief u de machine inzet en wanneer u hem wilt vervangen, bepalen wat voor u realistisch is.
De Belastingdienst geeft als voorbeeld lineair afschrijven: elk jaar hetzelfde bedrag.
Afschrijving per jaar = (aanschafkosten − restwaarde) ÷ gebruiksduur in jaren
Daarbij geldt een wettelijke grens: per jaar schrijft u maximaal 20% van de aanschafkosten af. Die regel staat in artikel 3.30 van de Wet inkomstenbelasting 2001 en geldt via artikel 8 van de Wet op de vennootschapsbelasting 1969 ook voor een bv.
Voor een heftruck van € 23.950 is dat maximaal € 4.790 per jaar. Zonder restwaarde duurt afschrijven daardoor minstens 5 jaar. Met een restwaarde kan het in minder jaren, zolang u per jaar onder die 20% blijft. Er zijn ook andere methoden dan lineair, maar ook daarvoor geldt het maximum.
Gebruikt u de heftruck maar een deel van het jaar, dan schrijft u alleen over dat deel af. Koopt u hem op 1 oktober, dan neemt u in het eerste jaar 3/12 van het jaarbedrag.
Dit voorbeeld rekent met een prijs van onze site en met aannames die u voor uw eigen situatie moet vervangen. Het is een illustratie, geen advies.
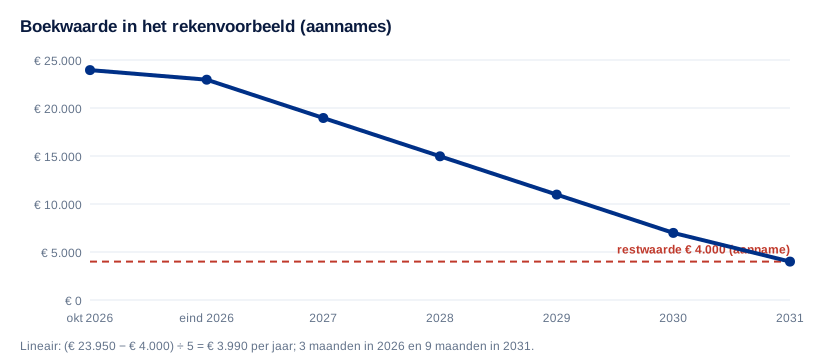
Afschrijving per jaar: (€ 23.950 − € 4.000) ÷ 5 = € 3.990. Dat is 16,7% van de aanschafkosten, dus onder de grens van 20%.
| Jaar | Afschrijving | Boekwaarde op 31 december |
|---|---|---|
| 2026 (3 maanden) | € 997,50 | € 22.952,50 |
| 2027 | € 3.990 | € 18.962,50 |
| 2028 | € 3.990 | € 14.972,50 |
| 2029 | € 3.990 | € 10.982,50 |
| 2030 | € 3.990 | € 6.992,50 |
| 2031 (9 maanden) | € 2.992,50 | € 4.000 (restwaarde) |
Is deze heftruck uw enige investering in 2026, dan heeft u in 2026 daarnaast recht op € 6.706 KIA (28% van € 23.950). De KIA komt als extra aftrekpost bovenop de afschrijving. Hoe de KIA werkt en welke regelingen voor een heftruck niet gelden, leest u in MIA/Vamil, KIA, EIA en SSEB in 2026.
Verkoopt u de heftruck voor een ander bedrag dan de boekwaarde, dan geeft u het verschil op als winst of verlies. In het voorbeeld is de boekwaarde op 31 december 2028 € 14.972,50. Verkoopt u de heftruck begin 2029 voor € 12.000 (aanname), dan boekt u € 2.972,50 verlies. Brengt hij € 16.000 op, dan is er € 1.027,50 winst.
Valt de verkoop binnen 5 jaar na het begin van het investeringsjaar, dan moet u daarnaast mogelijk een deel van de KIA terugbetalen via de desinvesteringsbijtelling. Bij een investering in 2026 loopt die termijn tot 1 januari 2031. Hoe dat werkt en waarom de datum van verkoop of inruil ertoe doet, staat in heftruck-aftrek 2026: wat regelt u vóór 31 december?
De leasevorm bepaalt wie de heftruck op de balans zet, wie afschrijft en wie investeringsaftrek kan krijgen.
| Kopen | Financial lease | Operational lease | |
|---|---|---|---|
| Eigenaar | U | U, als economisch eigenaar | De leasemaatschappij |
| Op uw balans | Ja | Ja, tegen de aanschafprijs | Nee |
| Afschrijven | Ja | Ja | Nee |
| KIA | Mogelijk | Mogelijk, over de aanschafprijs (niet over rente en kosten) | Nee |
| Aftrekbare kosten | Afschrijving en kosten als onderhoud en reparatie | Afschrijving, rente, onderhoud en reparatie; aflossingen niet | De leasetermijnen |
| Btw | Bij aankoop, verrekenbaar als voorbelasting | Bij levering; niet over de termijnen | Over elke termijn |
Bij financial lease is de lease een soort lening: u bent economisch eigenaar. Volgens de Kennisgroep van de Belastingdienst geldt het sluiten van het contract als moment van betalen voor de investeringsaftrek. Bij operational lease huurt u de heftruck. U kunt dan niet afschrijven en krijgt geen investeringsaftrek; eventuele MIA of EIA kan alleen de leasemaatschappij aanvragen.
Een voorbeeld: bij een leasebedrag van € 339 per maand (onze vanaf-prijs voor operational lease, inclusief onderhoud) boekt u € 4.068 per jaar als kosten, zonder afschrijving en zonder KIA. Bij kopen neemt u de afschrijving en eventueel KIA, en betaalt u het onderhoud apart. Welke vorm financieel beter bij u past, hangt af van looptijd, liquiditeit en restwaarde; dat leest u in heftruck kopen of leasen: wat is financieel slimmer? De actuele leasevormen staan op heftruck leasen.
Voor een gebruikte heftruck gelden dezelfde regels. De aanschafkosten zijn wat u voor de occasion betaalt, en de gebruiksduur is de periode waarin u hem naar verwachting nog inzet.
De KIA geldt ook voor tweedehands bedrijfsmiddelen, anders dan MIA, Vamil en EIA, die alleen voor nieuwe bedrijfsmiddelen gelden. Onze occasions zijn er vanaf € 6.500 excl. btw en worden technisch gecontroleerd en VA-gekeurd geleverd.

Willekeurig afschrijven betekent dat u naast de gewone afschrijving zelf bepaalt hoe en wanneer u een bedrijfsmiddel afschrijft. Dat kan een liquiditeits- en rentevoordeel opleveren. Ook dan mag de boekwaarde niet onder de restwaarde komen. Er zijn twee belangrijke regelingen:
Let op: in het Belastingplan 2027 stelt het kabinet voor de startersaftrek per 2027 te verlagen en per 2028 af te schaffen. Omdat de willekeurige afschrijving voor starters aan de voorwaarden van de startersaftrek vastzit, is het verstandig dit met uw adviseur te bespreken. Koopt u uw eerste heftruck? Lees ook eerste heftruck kopen: de startersgids.
Dit artikel geeft de algemene regels van de Belastingdienst en de wet weer, geen advies voor uw situatie. Uw winst, rechtsvorm en andere investeringen bepalen wat afschrijving en KIA voor u netto opleveren. Bespreek dat met uw boekhouder of belastingadviseur.
Wilt u een offerte of leasevoorstel als basis voor die berekening? Bel 0168 467 467 of vraag een voorstel aan; u ontvangt het binnen 24 uur. Wilt u verder kijken dan de boekhouding, reken dan de totale kosten per draaiuur uit.
Gecontroleerd door Hyundai Heftrucks Nederland, september 2026. Wet- en regelgeving kan wijzigen; raadpleeg bij twijfel de bron of uw adviseur.
Bel 0168 467 467 of vraag een offerte aan. U krijgt binnen 24 uur op werkdagen een reactie.
Fiscaal maximaal 20% van de aanschafkosten per jaar. Binnen die grens kunt u bijvoorbeeld lineair afschrijven: aanschafkosten min restwaarde, gedeeld door de gebruiksduur. Onder de restwaarde mag u niet afschrijven.
Dat hangt af van de vermoedelijke gebruiksduur: de technische levensduur, of de economische levensduur als die korter is. De Belastingdienst noemt geen vaste termijn voor heftrucks. Door de grens van 20% per jaar duurt het zonder restwaarde minstens 5 jaar.
De waarde die de heftruck naar verwachting nog heeft als u hem niet meer gebruikt. De Belastingdienst raadt aan daarover te overleggen met de leverancier. Een hogere restwaarde betekent een lagere afschrijving per jaar.
Bij financial lease wel: u bent economisch eigenaar, zet de heftruck op de balans en schrijft af; de rente is aftrekbaar, de aflossing niet. Bij operational lease niet: u boekt de leasetermijnen als kosten en krijgt geen investeringsaftrek.
Ja. U schrijft een occasion af over de betaalde prijs en de verwachte resterende gebruiksduur, met hetzelfde maximum van 20% per jaar. De KIA geldt ook voor tweedehands bedrijfsmiddelen; MIA, Vamil en EIA alleen voor nieuwe.
Dan geeft u het verschil tussen verkoopprijs en boekwaarde op als winst of verlies. Verkoopt u binnen 5 jaar na het begin van het investeringsjaar, dan moet u mogelijk ook een deel van de KIA terugbetalen via de desinvesteringsbijtelling.
Antwoorden door Hyundai Heftrucks Nederland, officiële Hyundai-importeur voor Nederland · bijgewerkt september 2026

Vertel ons wat u verplaatst en hoe hoog u heft. Wij adviseren binnen 24 uur het passende model, nieuw of gebruikt.
★ 5,0 op Google · Officiële Hyundai-importeur · Reactie binnen 24 uur op werkdagen · Vrijblijvend · Privacy

 Dutch
 English
 German
